Pago móvil a examen: qué resuelve y qué no
Un medio de pago no se juzga por lo cómodo que es un martes cualquiera, sino por lo que pasa cuando algo se sale de lo normal. Aquí está lo que resuelve mejor que nadie, dónde se queda corto y qué preguntas no tienen respuesta en ninguna fuente oficial.
Solo +18. Este sitio no es un banco y no es un casino.
Excelente para cobrar, opaco para entenderlo
Ese es el resumen, y casi todo lo demás son matices de esa misma frase.
Como herramienta de cobro es difícil de superar en su contexto: no hace falta terminal, ni tarjeta, ni que las dos partes estén en el mismo banco, y el abono es inmediato. Por eso está en el mostrador de cualquier negocio, escrito a mano en una placa junto a la caja. Como sistema documentado, en cambio, es un rompecabezas: no hay una página que valga para todos, cada entidad publica lo suyo y las cifras se contradicen entre sí sin que nadie mienta.
«Nuestro servicio generará cobro de comisión por transacciones que realices hacia clientes Banesco y clientes de otros bancos.»
Banesco, página del servicio · leído el 16 de septiembre de 2026Esa frase es más honesta que la fama del método. Mucha gente lo usa creyendo que es gratis porque nunca miró el detalle de la comisión en un envío pequeño.
Tres cosas que hace mejor que las alternativas
Ninguna es una promesa de marketing: las tres se sostienen en condiciones publicadas y comprobables.
- No necesita hardware
Ni terminal, ni lector, ni plástico. Una placa escrita a mano junto a la caja basta para cobrar, y eso cambia la vida de un negocio pequeño.
- Funciona entre bancos distintos
No obliga a nadie a abrir cuenta donde tú la tienes. Las dos entidades se entienden por debajo y el abono es inmediato.
- Se puede usar sin datos móviles
El canal por mensaje de texto existe, con un tope mucho menor, pero existe. En un país con cobertura irregular eso no es un detalle.
Dónde el sistema se queda corto
Ninguno de estos puntos es un defecto oculto: son consecuencias de cómo está publicado, o de cómo no lo está.
El fallo invisible
La del beneficiario no se puede comprobar desde tu aplicación, no aparece en ninguna pantalla y es la causa más común de un envío que no sale.
El costo que no se ve
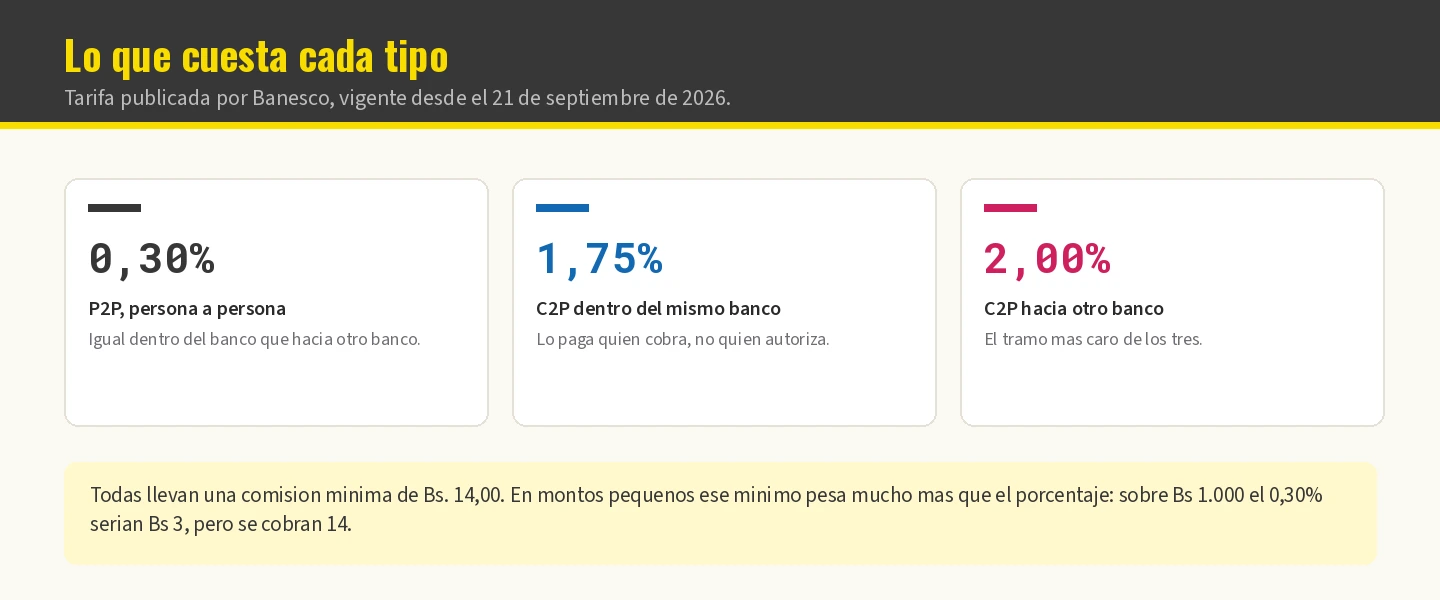
En un envío de Bs 1.000 el porcentaje efectivo sube al 1,4%. En pagos pequeños y diarios, eso se acumula.
Hay un tercer punto que no es un límite sino una ausencia, y es el más incómodo: no existe una tabla oficial de códigos de banco en un solo lugar, ni una sintaxis publicada del mensaje para pagar, ni nada escrito por ningún banco sobre pagos a operadores de juego en línea. Ni permiso ni prohibición: silencio. Quien busque certeza sobre ese escenario no la va a encontrar en una fuente oficial, y cualquier página que se la ofrezca en cifras se la está inventando.
Seis repasos antes de mandar dinero a un casino
Cuatro se resuelven en tu banca en línea y dos dentro de la caja del operador. Ninguna se arregla después del envío.
-
01
Que el otro extremo este afiliado
Un pago a quien no tiene el servicio activo en su banco no se completa, por muy bien escritos que esten los datos.
-
02
La comision minima de Bs. 14,00
En montos pequenos ese minimo pesa mas que el porcentaje. Sobre Bs 1.000 el 0,30% serian Bs 3, pero cobran 14.
-
03
Si es P2P o C2P
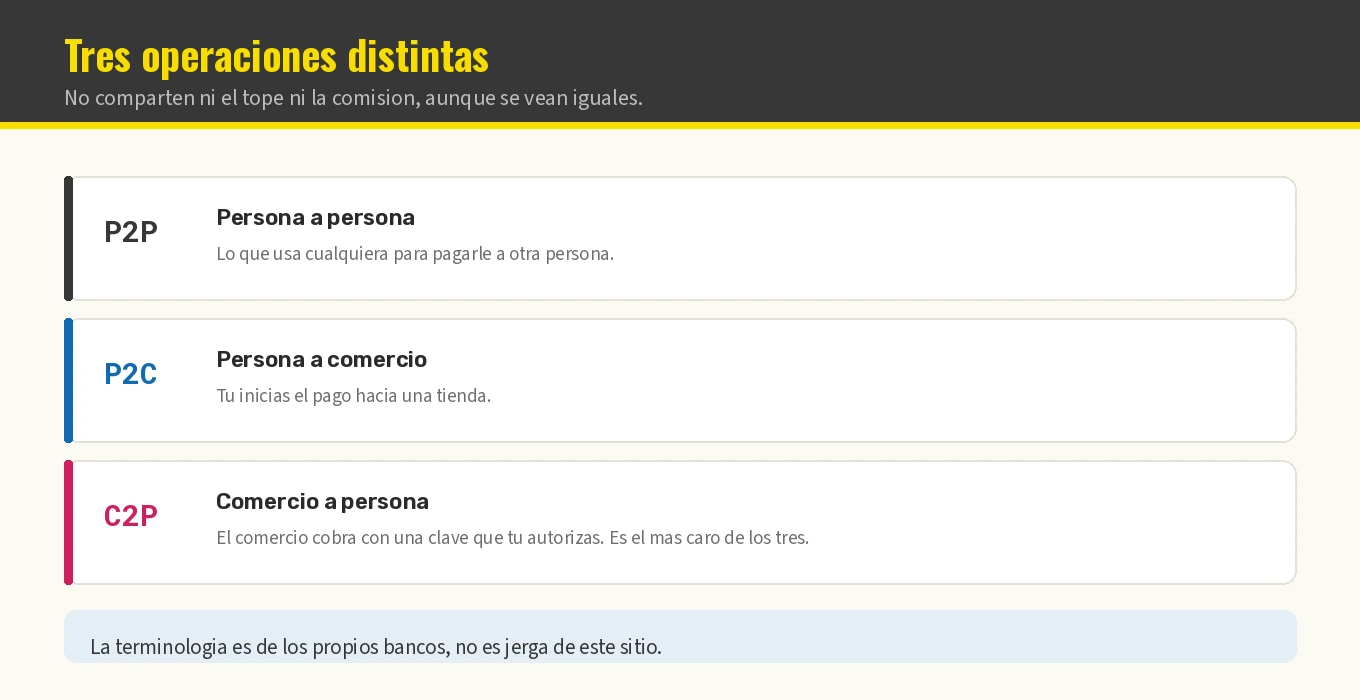
No es lo mismo enviar tu que autorizar un cobro: el C2P hacia otro banco llega al 2,00%.
-
04
El monto minimo del operador
Cada casino publica el suyo en su propia caja. Ese numero manda sobre cualquier otro.
-
05
Que la cuenta este a tu nombre
Para retirar, casi todos exigen que el titular del medio de pago y el de la cuenta de juego coincidan.
-
06
Por donde sale el dinero de vuelta
Depositar por pago movil no significa poder retirar por ahi. El camino de vuelta lo define el casino.
Los enlaces de esta seccion son patrocinados. Aqui no se nombran operadores porque las condiciones de cada caja cambian sin aviso: la lista que vale es la que ves dentro del casino.
Seis respuestas cortas
¿Es un buen medio de pago?
Para mover bolívares entre personas, sí: es inmediato, funciona entre bancos distintos y no necesita tarjeta ni terminal. La crítica no va por ahí. Va por la opacidad: ninguna condición está en un solo sitio y cada banco publica la suya.
¿Qué es lo mejor que tiene?
Que solo hace falta un teléfono y una cédula. No hay lector de tarjetas, no hay plástico que se venza y funciona igual entre entidades distintas. Para un comercio pequeño eso es la diferencia entre cobrar y no cobrar.
¿Y lo peor?
Que la condición más importante es invisible. La afiliación del beneficiario no se puede comprobar desde tu aplicación, no aparece en ninguna pantalla y es la causa más común de un envío que no sale.
¿Las comisiones son altas?
El 0,30% de un P2P no lo es. Lo que pesa es el mínimo de Bs. 14,00: en un envío de Bs 1.000 el costo efectivo sube al 1,4%. Para pagos pequeños y frecuentes, eso se nota mucho más que el porcentaje.
¿Qué falta que debería estar publicado?
Una tabla de códigos de banco en un solo lugar oficial, la sintaxis del mensaje para pagar, y cualquier condición sobre pagos a operadores de juego en línea. Quien busque esa certeza no la va a encontrar, y ninguna página seria se la puede dar.
¿Conviene para depositar en un casino?
Técnicamente funciona si el operador lo acepta, pero eso lo publica el operador en su caja, no el banco. Ningún banco venezolano dice nada sobre este uso: ni lo permite expresamente ni lo prohíbe, simplemente no lo trata.
Hasta aquí llega el análisis
Lo que sigue es del operador: sus mínimos, sus plazos y sus condiciones.